 2913
 2026-11-07
中国粉体网讯 11月2日,京瓷公布了2026年上半年财报(2026年4-9月)。报告显示,京瓷上半年实现营收1.0783万亿日元(约68亿美元),同比增长8.8%;营业利润656亿日元,同比增长56.4%,营业利润率由上年同期的4.2%提升至6.1%。其中归属于母公司所有者的净利润为734亿日元,同比增长32.2%。
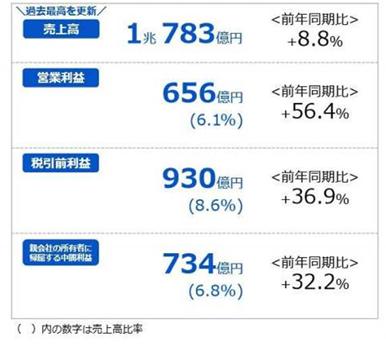
业绩增长的原因在于,使用于AI数据中心的MLCC、高附加价值半导体封装等产品需求持续旺盛,订单大增,带动合并营收增长。
业绩大增的两项核心业务
核心零组件部门
京瓷核心零组件部门包含:IC载板、陶瓷基板和半导体制造设备用精密陶瓷等产品。4-9月期间营收3681亿日元,增长19.7%,业务利润505亿日元,增幅达68.1%,利润率由上年同期9.8%提升至13.7%。
电子元器件业务
京瓷元器件业务包含:MLCC、钽质电容、石英元件等产品。本期营收2153亿日元,增长23.2%,业务利润由上年同期的不足1亿日元跃升至196亿日元,利润率9.1%。增长动力主要源于小型高容量MLCC、钽电容器等面向AI数据中心的高附加值产品销售增加。
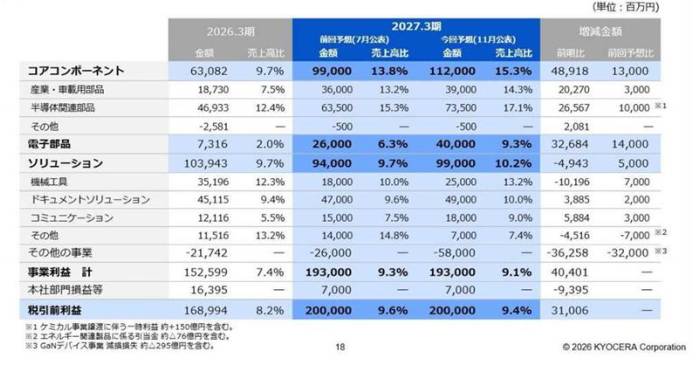
按业务板块划分的利润一览表
除了两项核心业务外,京瓷还在其他业务做出了调整。财报中提到,京瓷将旗下的化学事业转让给住友电木株式会社。转让涉及半导体封装材料、浆料,以及化学产品和复合材料等业务,包括京瓷(无锡)电子材料有限公司运营的相关业务。这项交易将通过新设公司承接相关业务,再将新公司全部股份转让给住友电木来实施。
另外,京瓷表示,人工智能数据中心零部件需求旺盛,抵消了多项一次性成本,包括氮化镓器件业务295亿日元(折合人民币1.26亿元)的减值损失,以及能源产品相关76亿日元(折合人民币0.32 亿元)的拨备计提。
AI需求爆发,带动京瓷业绩超乎预期
对于全年的业绩预测,京瓷指出,因AI、半导体相关零件需求扩大,带动业绩超乎预期。京瓷将今年度核心零部件业务营收目标从7160亿日元调整至7310亿日元,营益目标从990亿日元调整至1120亿日元;电子零件部件营收目标从4150亿日元调整到4300亿日元,营益目标从260亿日元调整到400亿日元。
可以看出,京瓷正在加速自家业务取舍,加大AI数据中心、半导体设备、车载零部件投入;对回报不达预期业务(GaN、化工材料、部分海外工具业务)进行减值、出售剥离,资源向高附加值元器件集中。
对于AI推动的高端MLCC需求暴增,京瓷将在2027年度结束前(2028年3月底前)投资约600亿日元,扩增旗下核心生产据点鹿儿岛雾岛工厂国分厂区的MLCC产能,目标在2027年度将该厂区的第5-1工厂MLCC产能扩增至2026年度的2倍、2028年度进一步扩产至3倍(和2026年度相比)。
据日经新闻此前报道,因AI数据中心兴建潮,推升全球MLCC需求增加,京瓷计划在2030年度结束前,投资1000亿日元扩充AI服务器用MLCC产能。
来源:京瓷官网、半导体芯闻
(中国粉体网编辑整理/空青)
注:图片非商业用途,存在侵权告知删除
2026-11-06
2026-11-06
2026-11-05
2026-11-05
2026-11-03
2026-11-02
2026-11-02
2026-10-31